Inhalt
Kurz gesagt: Ob ein Betrieb eine Brandmeldeanlage braucht, entscheidet entweder das Baurecht (Baugenehmigung, Brandschutzkonzept) oder der Sachversicherer im Vertrag. Beides ist getrennt zu prüfen. Versicherer stützen sich häufig auf die VdS-Richtlinien für automatische Brandmeldeanlagen (VdS 2095). Verbindlich sind sie nur, wenn der Vertrag sie vorsieht. Typische Punkte sind die Planung nach einem Regelwerk, die Weiterleitung des Alarms, regelmäßige Instandhaltung mit Nachweis und die Meldung von Änderungen. Verbindlich ist, was in Ihrer Police oder Sicherungsvereinbarung steht. Klären Sie das deshalb vor der Planung schriftlich mit dem Versicherer. Verletzen Sie eine vereinbarte Pflicht, kann der Versicherer die Leistung nach § 28 VVG kürzen.
Warum der Versicherer bei der Brandmeldeanlage mitredet
Ein Brand trifft Gebäude, Maschinen, Ware und oft den ganzen Betrieb. Sachversicherer prüfen deshalb, wie früh ein Brand erkannt und gemeldet wird. Brandmeldeanlagen werden nach Angaben der VdS häufig durch die Versicherung oder durch eine Behörde im Baugenehmigungsverfahren gefordert (VdS 3405, Ausgabe 2026-05).
Was der Versicherer verlangt, steht im Vertrag, oft in einer Sicherungsvereinbarung oder in besonderen Bedingungen. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) empfiehlt in seinen Musterbedingungen für die Feuerversicherung (AFB 2010, Version 01.04.2014) einen Abschnitt zu vertraglich vereinbarten Sicherheitsvorschriften. Die Muster sind unverbindlich, jeder Versicherer formuliert eigene Bedingungen. Deshalb lohnt sich ein Blick in die eigene Police, bevor eine Anlage geplant wird.
Baurecht oder Versicherung: zwei Gründe für eine Brandmeldeanlage
Eine Brandmeldeanlage kann aus zwei Richtungen gefordert werden. Das Baurecht verlangt sie über die Baugenehmigung oder das Brandschutzkonzept, vor allem bei Sonderbauten. Der Versicherer verlangt sie über den Vertrag, um das Risiko zu begrenzen. Beide Anforderungen können nebeneinander gelten und sind nicht dasselbe.
Die VdS beschreibt den Unterschied so: Bei einer baurechtlich geforderten Anlage müssen nur die Vorgaben aus dem Brandschutzkonzept erfüllt werden. Ein mangelfreier Prüfbericht zeigt dann nur, dass diese baurechtlichen Vorgaben eingehalten sind (VdS 3405, Ausgabe 2026-05). Ob der Versicherer darüber hinausgehende Anforderungen stellt, ergibt sich aus dem Vertrag. Wann eine Anlage baurechtlich Pflicht ist, erklärt der Beitrag „Wann ist eine Brandmeldeanlage Pflicht?“.
VdS 2095 und weitere Regelwerke: Was gilt wann?
Für Planung, Errichtung und Betrieb von Brandmeldeanlagen gelten in Deutschland die Normen DIN VDE 0833-1 und DIN VDE 0833-2 sowie DIN 14675-1 (Aufbau und Betrieb, Ausgabe 2020-01). Die VdS-Richtlinien VdS 2095 (Planung und Einbau, Ausgabe 2022-06) werden zusammen mit diesen Normen angewendet. Nach Darstellung der VdS enthalten sie die Anforderungen der DIN VDE 0833-2 und beschreiben die Projektierung genauer, zum Beispiel zur Vermeidung von Falschalarmen.
Normen und Richtlinien sind keine Gesetze. Für den Versicherungsschutz zählt, was im Vertrag vereinbart ist. Verlangt der Versicherer eine Anlage nach VdS 2095, muss die Planung danach ausgerichtet sein. Verlangt er nur eine Anlage nach Norm, reichen unter Umständen die Normanforderungen. Das sollten Sie sich schriftlich bestätigen lassen.
Aufschaltung: Wohin geht der Alarm?
Eine Brandmeldeanlage meldet Brände nach DIN VDE 0833-1 an eine hilfeleistende Stelle, zum Beispiel die Feuerwehr. Wie die Meldung dorthin gelangt, regelt der Betrieb nicht allein:
- Die örtliche Feuerwehr stellt für die Aufschaltung eigene technische Anschlussbedingungen (TAB) auf. Sie legen fest, welche Voraussetzungen eine Anlage erfüllen muss.
- Der Versicherer kann zusätzliche Anforderungen im Vertrag vereinbaren.
- Manche Anlagen leiten den Alarm über eine ständig besetzte Stelle weiter, etwa eine Notruf- und Serviceleitstelle. Ob das zulässig ist, entscheidet die zuständige Feuerwehr.
Auch Versicherungsauflagen und Aufschaltbedingungen können sich auf den Betrieb einer Gefahrenmeldeanlage auswirken (ZVEI-Merkblatt 82002, Ausgabe 2019-07). Mehr zu den Begriffen unter Alarmaufschaltung und Notruf- und Serviceleitstelle.
Anforderungen an das ausführende Unternehmen
Versicherer können auch Anforderungen an das Unternehmen stellen, das die Anlage plant, errichtet und instand hält. Das können Anerkennungen oder Zertifizierungen sein, Nachweise über die Installation oder die Prüfung der fertigen Anlage. Nach DIN 14675 können Fachfirmen für einzelne Leistungsphasen zertifiziert werden, also für Planung, Errichtung oder Instandhaltung (VdS 3405, Ausgabe 2026-05).
Welche Nachweise Ihr Versicherer verlangt und welche er akzeptiert, steht nicht im Gesetz, sondern in Ihrem Vertrag. Fragen Sie das vor der Auftragsvergabe nach und lassen Sie sich die Antwort schriftlich geben. Dann können Sie Angebote gezielt danach vergleichen.
Pflichten im Betrieb: Begehung, Inspektion, Wartung, Betriebsbuch
Mit der Anlage übernimmt der Betreiber Pflichten. Nach DIN VDE 0833-1 (Ausgabe 2014-10) sind bei Brandmeldeanlagen vorgesehen:
- Begehung und Inspektion viermal im Jahr: Sichtprüfung auf Schäden und Mängel sowie Funktionsprüfung nach allgemeinen Kriterien. Die Begehung kann der Betreiber selbst durch eine eingewiesene sachkundige Person durchführen oder an eine Fachfirma geben.
- Wartung einmal im Jahr durch eine Fachfirma, unter anderem mit Auslösen aller zerstörungsfrei prüfbaren Melder.
- Instandsetzung bei Störungen und Mängeln.
So steht es im gemeinsamen Merkblatt von BHE, VdS, ZVEH und Polizeilicher Kriminalprävention (Stand Juni 2018). Durchführung und Ergebnis gehören ins Betriebsbuch. Ein vom Betreiber unterschriebener Instandhaltungsnachweis belegt, dass die Anlage ordnungsgemäß betrieben wurde. Solche Nachweise helfen, den ordnungsgemäßen Betrieb zu belegen.
Vor Instandhaltungsarbeiten muss der Betreiber informiert werden, wenn die Anlage ganz oder teilweise außer Betrieb geht, und er muss Ersatzmaßnahmen ergreifen (ZVEI-Merkblatt 82002). Ob und ab welcher Dauer eine Abschaltung oder Störung dem Versicherer gemeldet werden muss, regelt der Vertrag. Eine Gefahrerhöhung muss der Versicherungsnehmer nach § 23 VVG dem Versicherer unverzüglich anzeigen. Fragen Sie Ihren Versicherer, welche Fälle er darunter versteht.
Folgen bei Pflichtverletzung: § 28 und § 26 VVG
Verletzt ein Betrieb eine vereinbarte Obliegenheit, etwa die Wartung oder die Anzeige einer Änderung, hat das Folgen nach § 28 VVG. Bei Vorsatz ist der Versicherer leistungsfrei. Bei grober Fahrlässigkeit kann er die Leistung im Verhältnis zur Schwere des Verschuldens kürzen. Er bleibt zur Leistung verpflichtet, soweit die Pflichtverletzung für den Schaden nicht ursächlich war.
Bei einer nicht angezeigten Gefahrerhöhung gilt eine ähnliche Regel (§ 26 VVG). Geringfügige Erhöhungen sind ausgenommen (§ 27 VVG). Wie ein Gericht einen Fall bewertet, hängt vom Einzelfall ab. Ein lückenloses Betriebsbuch und die Wartungsnachweise helfen, die Erfüllung der Pflichten zu belegen.
Prämie und Nachlass: Was der Versicherer berücksichtigt
Sachversicherer bewerten Brandmeldeanlagen für die Feuerversicherung, bei VdS-geprüften Anlagen zum Beispiel anhand eines standardisierten Prüfwerts (VdS 3405, Ausgabe 2026-05). Ob der Versicherer dafür Konditionen oder Prämie anpasst, legt jeder Versicherer selbst fest. Eine einheitliche Regel gibt es nicht, und belastbare Pauschalwerte lassen sich nicht nennen. Fragen Sie Ihren Versicherer, ob ein Nachlass möglich ist und welche Voraussetzungen er daran knüpft. Solche Vereinbarungen können an Bedingungen geknüpft sein, etwa an Nachweise oder an die laufende Wartung. Lassen Sie sich Zusagen schriftlich geben.
Wovon hängen die Kosten einer Brandmeldeanlage ab?
Die Kosten hängen vor allem ab von:
- Fläche, Zahl der Räume und Geschosse sowie Raumhöhen,
- Nutzung (Büro, Lager, Werkstatt, Hotel) und den dafür passenden Meldern,
- Zahl der Melder, Handfeuermelder und der Größe der Brandmeldezentrale,
- Kabel oder Funk und dem Aufwand für die Leitungsverlegung,
- Alarmierung und Weiterleitung des Alarms,
- geforderten Nachweisen und Prüfungen,
- Instandhaltung nach Inbetriebnahme.
Ein belastbares Angebot entsteht erst nach einer Begehung vor Ort. Bringen Sie dazu die Anforderungen Ihres Versicherers und, falls vorhanden, das Brandschutzkonzept mit.
So geht Vescor bei einer Brandmeldeanlage vor
Vescor Sicherheitstechnik sichert seit 1998 Betriebe in Bühl, Baden-Baden, Rastatt, Karlsruhe, Offenburg und im Ortenaukreis mit Alarm-, Video- und Gefahrenmeldetechnik und plant und installiert Brandmeldeanlagen. Der Ablauf:
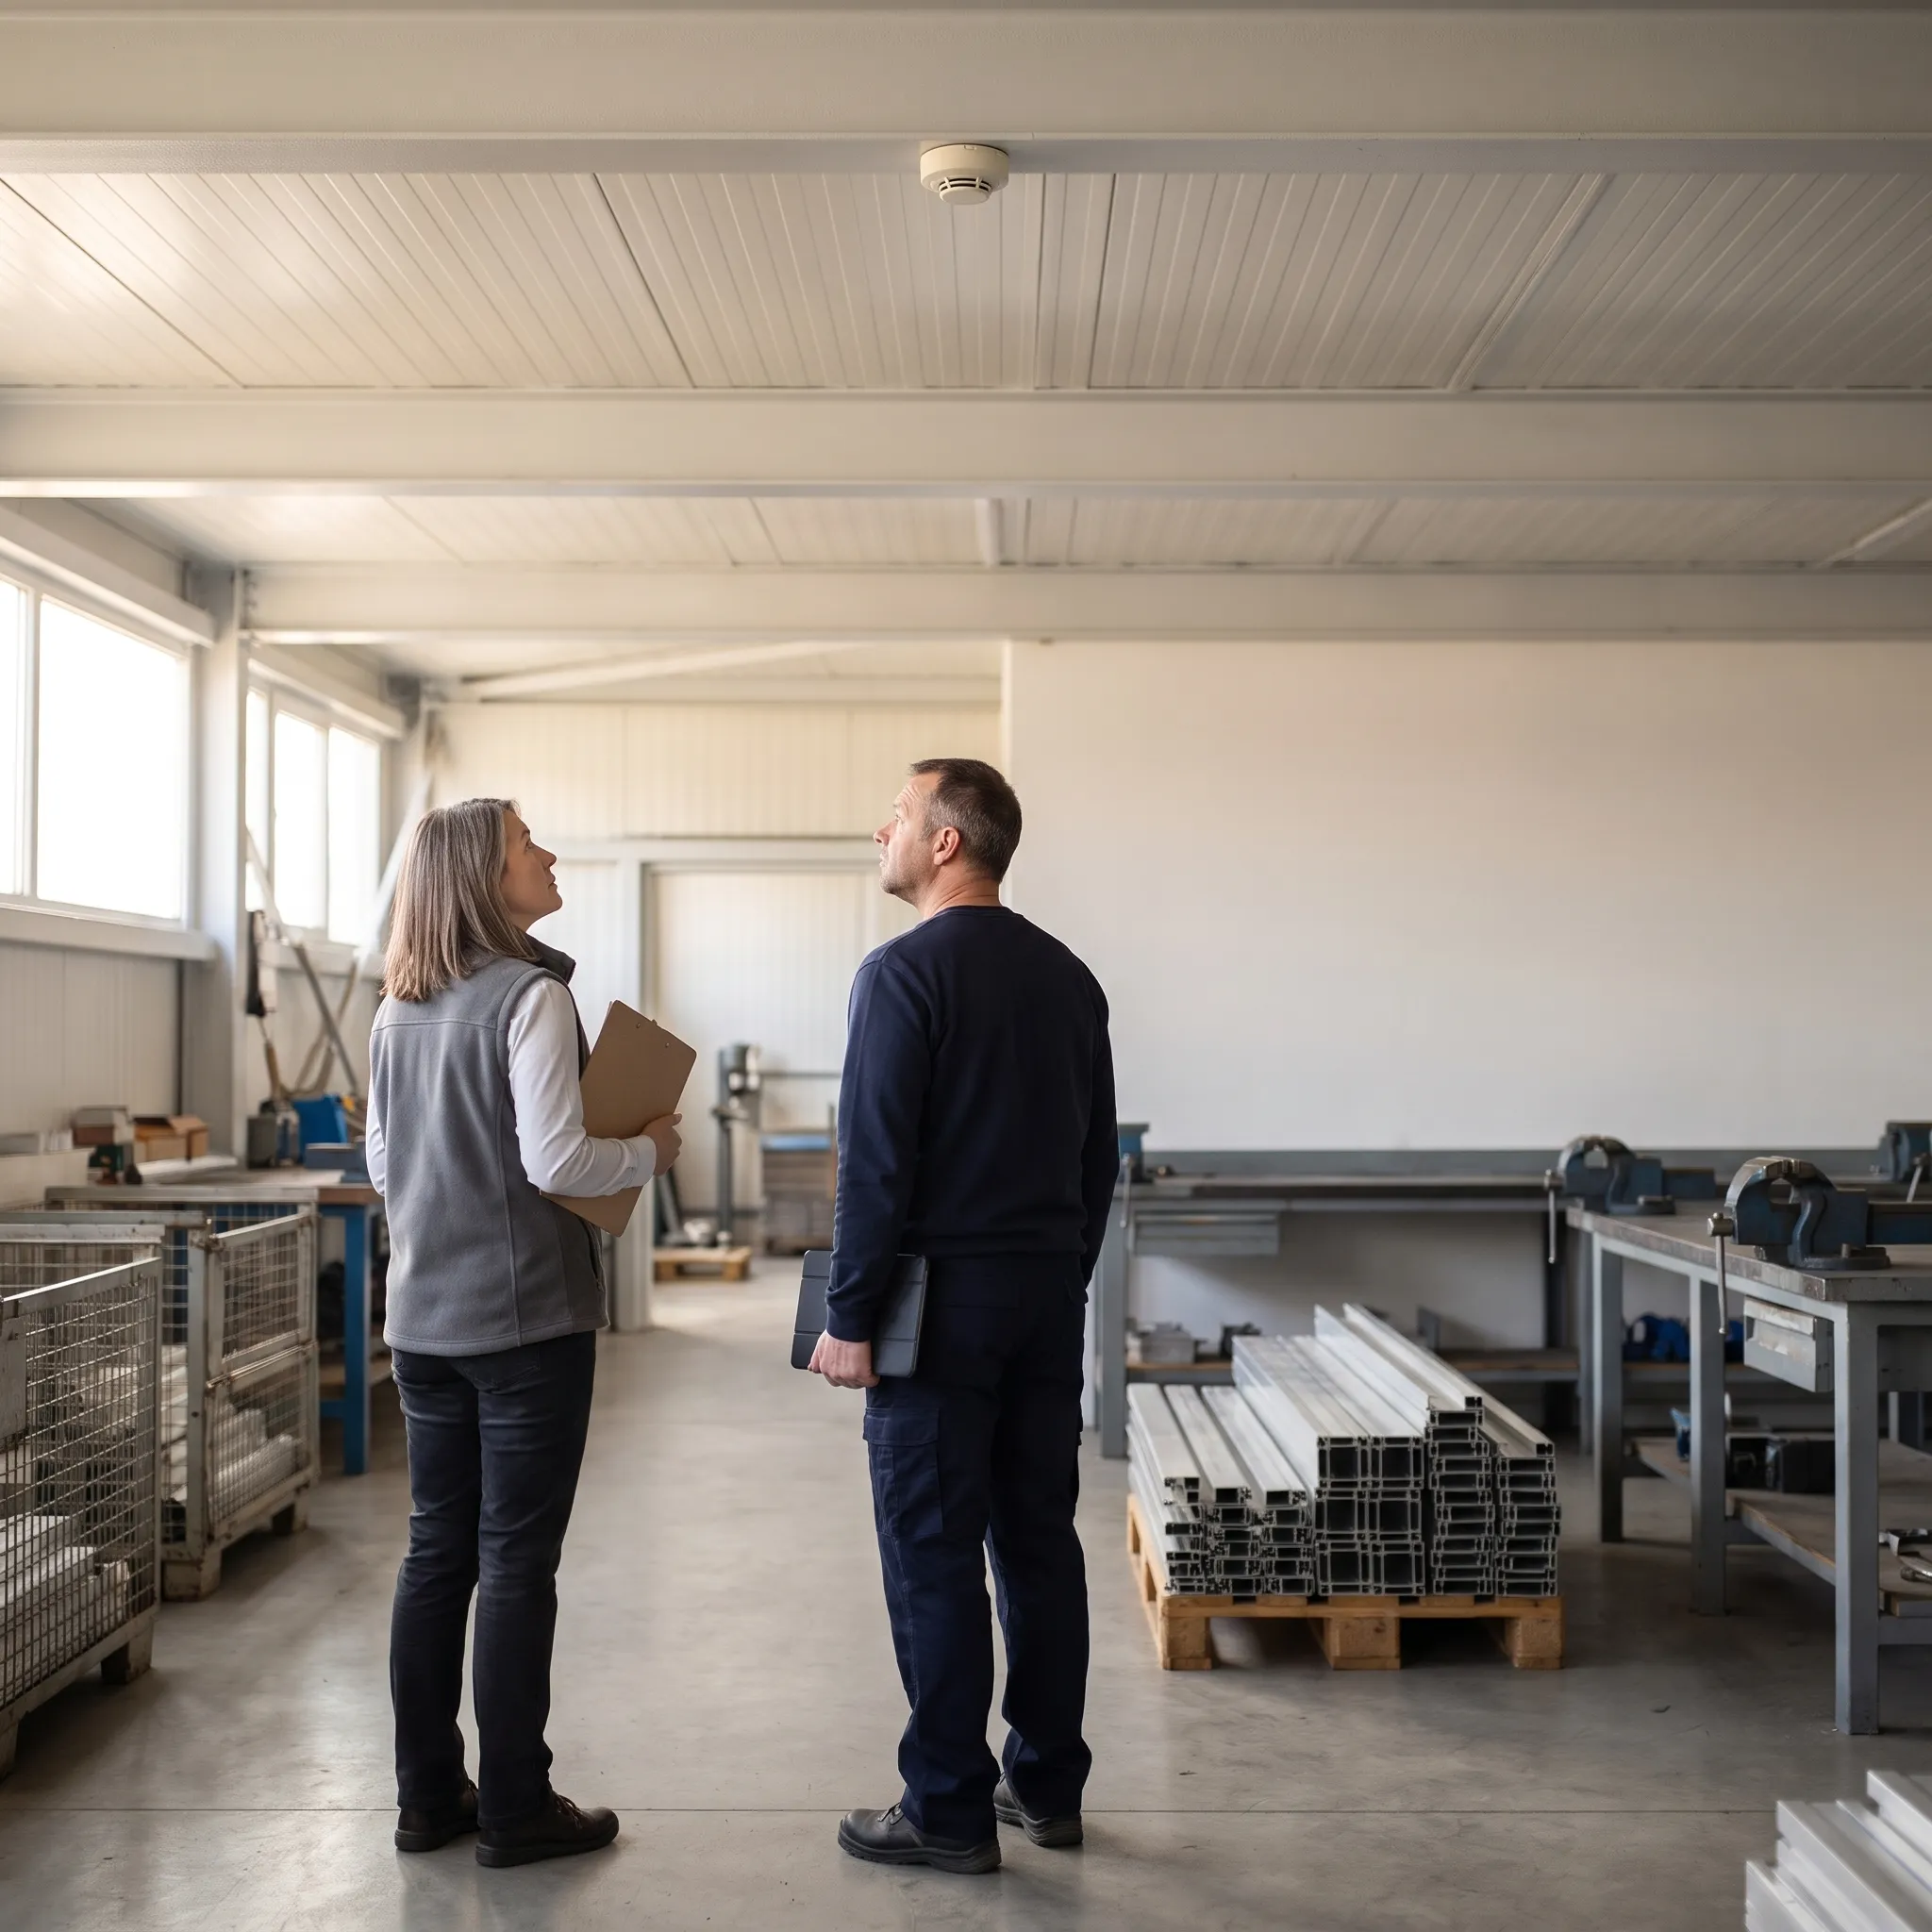
- Begehung vor Ort: Wir sehen uns Räume, Nutzung, Raumhöhen und Fluchtwege an und gleichen sie mit den Vorgaben aus Brandschutzkonzept und Versicherung ab.
- Planung und Angebot: Sie erhalten ein Konzept mit Meldern, Zentrale und Alarmierung sowie ein schriftliches Angebot.
- Installation und Inbetriebnahme: Wir installieren die Anlage, nehmen sie in Betrieb und weisen Ihr Team ein.
Die Zertifizierung (nach DIN 14675) ist in Vorbereitung. Mehr zum Leistungsumfang auf der Seite Brandmeldeanlage für Gewerbe. Für Einbruchmeldeanlagen gelten andere Regeln, siehe Alarmanlage im Betrieb: Was verlangt der Versicherer?. Einen Termin für die kostenfreie Erstberatung vereinbaren Sie über unser Kontaktformular oder unter +49 7223 958350.
Häufige Fragen zur Brandmeldeanlage und zur Versicherung
Hinweis:
Dieser Beitrag informiert allgemein über Anforderungen an Brandmeldeanlagen in Betrieben (Stand: November 2026). Er ersetzt weder die Prüfung Ihres Versicherungsvertrags noch eine Rechts- oder Versicherungsberatung. Maßgeblich sind die Vereinbarungen mit Ihrem Versicherer und die Vorgaben der Baubehörde und der Feuerwehr.